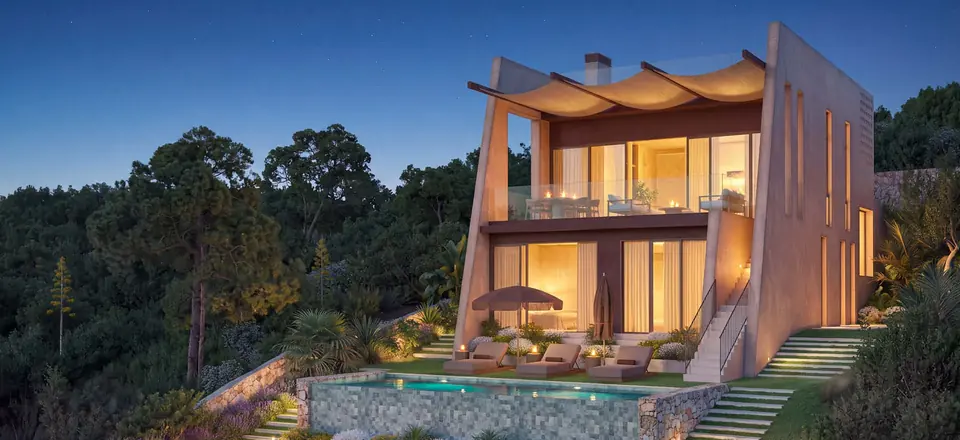
Begleitetes Bauherrenmodell: Grundstück mit Baugenehmigung kaufen und die eigene Villa auf Menorca bauen
Im begleiteten Bauherrenmodell kaufen Sie das Grundstück mit Projekt und Baugenehmigung und werden selbst Bauherr Ihres Hauses: Sie beauftragen den Bau, für den 10 % Mehrwertsteuer anfallen. Bei LLUM wird die Bauzeit auf 16–20 Monate geschätzt; Bauleitung und wirtschaftliche Steuerung der Baustelle sind Teil der Begleitung.
Bauherr sein: was das Gesetz sagt
Das spanische Baugesetz definiert den Bauherrn über das, was er tut, nicht über seinen Beruf:
„Als Bauherr gilt jede natürliche oder juristische, öffentliche oder private Person, die einzeln oder gemeinsam Bauarbeiten für sich selbst oder zur späteren Veräußerung, Übergabe oder Überlassung an Dritte, gleich aus welchem Rechtsgrund, beschließt, vorantreibt, plant und mit eigenen oder fremden Mitteln finanziert.“Ley 38/1999, Art. 9.1
Zu seinen Pflichten gehören (Art. 9.2):
- ein Recht am Grundstück zu besitzen, das ihn zum Bauen berechtigt;
- die für das Projekt nötigen Informationen bereitzustellen und spätere Änderungen durch den Bauleiter zu genehmigen;
- die Genehmigungen zu beantragen und einzuholen und das Abnahmeprotokoll zu unterzeichnen;
- die Versicherungen nach Artikel 19 abzuschließen;
- dem Erwerber gegebenenfalls die Dokumentation des ausgeführten Baus zu übergeben.
Bei LLUM wird das Grundstück mit genehmigtem Projekt und bereits erteilter Baugenehmigung übergeben, und die Begleitung umfasst Bauleitung und wirtschaftliche Steuerung der Baustelle.
Mehrwertsteuer auf den Bau: 10 %
Beauftragen Sie die Bauarbeiten als Bauherr direkt beim Bauunternehmen, gilt für den Bau des Wohnhauses der ermäßigte Satz:
„1.º Bauleistungen mit oder ohne Lieferung von Material aufgrund von Verträgen, die unmittelbar zwischen dem Bauherrn und dem Bauunternehmer geschlossen werden und die den Bau oder die Sanierung von Gebäuden oder Gebäudeteilen zum Gegenstand haben, die überwiegend Wohnzwecken dienen, einschließlich der darin befindlichen Räume, Nebengebäude, Garagen, Anlagen und ergänzenden Einrichtungen.“Ley 37/1992 (Mehrwertsteuergesetz), Art. 91.Uno.3.1.º
Die Steuern auf den Grundstückskauf hängen vom Verkäufer ab: siehe Steuern beim Kauf eines Neubaus auf Menorca.
Die zehnjährige Bauversicherung beim eigenen Haus
Die zehnjährige Garantie für Schäden an der Tragstruktur ist für Wohngebäude Pflicht, mit einer Ausnahme für Selbstbauherren:
„Diese Garantie ist jedoch nicht erforderlich im Fall des einzelnen Selbstbauherrn eines einzigen Einfamilienhauses zur Eigennutzung. Wird das Haus jedoch innerhalb der in Buchstabe a) von Artikel 17.1 vorgesehenen Frist unter Lebenden übertragen, ist der Selbstbauherr, sofern nichts anderes vereinbart ist, verpflichtet, die im vorigen Absatz genannte Garantie für die bis zum Ablauf der zehn Jahre verbleibende Zeit abzuschließen.“Ley 38/1999, zweite Zusatzbestimmung, Abschnitt Eins
In der Praxis: Verkaufen Sie die Villa vor Ablauf dieser zehn Jahre, müssen Sie die Versicherung für die Restlaufzeit abschließen, es sei denn, der Käufer befreit Sie ausdrücklich davon, unter den Bedingungen derselben Bestimmung.
Bauherrenmodell oder Kauf vom Plan
| Begleitetes Bauherrenmodell | Kauf vom Plan | |
|---|---|---|
| Was Sie kaufen | Grundstück + genehmigtes Projekt + erteilte Baugenehmigung | Die fertige Villa |
| Wer baut | Sie beauftragen den Bau selbst, ohne Bauträgermarge | Der Bauträger übernimmt alles: Bauunternehmen, Fachplaner und Lieferanten |
| Preis | Grundstück + Bauvertrag | Festpreis ab dem ersten Tag; gestaffelte Zahlungen laut Vertrag |
| Dauer | Geschätzte Bauzeit: 16–20 Monate | Bau und Übergabe: 20–26 Monate |
| Individualisierung | Mehr Gestaltungsspielraum | — |
| Schutz der Anzahlungen | — | Pflichtbürgschaft oder -versicherung für die Anzahlungen (Ley 38/1999, erste Zusatzbestimmung) |
Beide Modelle teilen dieselbe Architektur und dasselbe Qualitätsniveau. Die Preise erhalten Sie auf Anfrage.
Quellen
- Ley 38/1999, de Ordenación de la Edificación (konsolidierte Fassung, BOE) — Art. 9 und 19, erste und zweite Zusatzbestimmung
- Ley 37/1992, del Impuesto sobre el Valor Añadido (BOE) — Art. 91.Uno.3.1.º
Informativer Artikel auf Grundlage der am Prüfdatum geltenden Vorschriften. Er ersetzt nicht die Beratung durch einen Rechtsanwalt oder Steuerberater für Ihren konkreten Fall. Zitate aus der spanischen Gesetzgebung sind nichtamtliche Übersetzungen: Verbindlich ist allein der in den Amtsblättern veröffentlichte spanische Text.